Domain bau-kreditrechner.de kaufen?
Wir ziehen mit dem Projekt
bau-kreditrechner.de um.
Sind Sie am Kauf der Domain
bau-kreditrechner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bau-kreditrechner.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Tauari
Top-Angebote
Produkte zum Begriff Tauari:
-
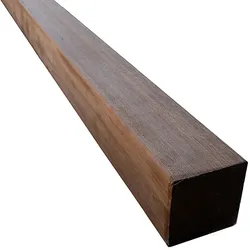
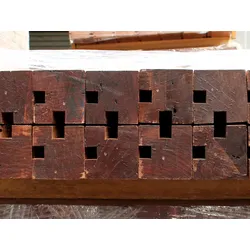
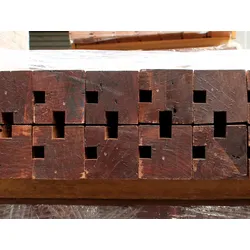
Tauari-Vermelho Mittelpfosten, 90x90 mm, Serie: "Hamburg", KD, zweiseitig genutetTauari-Vermelho FSC 100% Mittelpfosten 90x90, zweiseitig genutet - Serie "Hamburg" Exklusive Zaunpfosten Aus besonderen Wäldern des Amazonasgebiets von Brasilien, direkt in Ihren Garten. Mit den Tauari-Vermelho Zaunpfosten entscheiden Sie sich für eine exklusive Holzart für Ihren Gartenzaun. Die Holzpfosten aus naturbelassenem Tauari-Vermelho werden der Dauerhaftigkeitsklasse 1-2 zugeordnet, was für Sie bedeutet, dass der Holz-Zaun mindestens 15 Jahre erhalten bleibt und bei konstanter sowie guter Pflege auch länger als 25 Jahre überlebt. Der Holzzaun ist „kiln-dried“, also wurde er einer spezielle technischen Holztrocknung vorgenommen. Die passenden, braunen Zaunbretter bieten Ihnen optimalen Sichtschutz und verleihen Ihrem Garten eine edle Optik.31,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie hoch ist der Kreditbetrag bei einer Laufzeit von 20 Jahren?
Die Höhe des Kreditbetrags hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der monatlichen Rate und der gewünschten Laufzeit. Ohne weitere Informationen ist es daher nicht möglich, den genauen Kreditbetrag zu bestimmen. Es empfiehlt sich, einen Kreditrechner oder einen Bankberater zu konsultieren, um den passenden Kreditbetrag für eine Laufzeit von 20 Jahren zu ermitteln. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Wie kann man seine Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Zahlung von Rechnungen und Vermeidung von Zahlungsverzug. 2. Regelmäßige Überprüfung der eigenen Kreditwürdigkeit und Korrektur von Fehlern. 3. Reduzierung von bestehenden Schulden und Aufbau einer positiven Kreditgeschichte. **
Wie kann man seine Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Rückzahlung von bestehenden Krediten und Rechnungen. 2. Reduzierung der bestehenden Schuldenlast. 3. Regelmäßige Überprüfung der eigenen Bonität und Korrektur von Fehlern in der Kreditakte. **
Top-Angebote
Produkte zum Begriff Tauari:
-
Tauari Konstruktionsholz/ Pfosten, 90x90 mm KD, 4-seitig gehobeltBeschreibung Der Tauari Pfosten im Maß 90x90 mm ist ein robustes Konstruktionsholz, das sich durch seine gleichmäßige Struktur und gute Maßhaltigkeit auszeichnet. Das Holz ist kammergetrocknet (KD) und auf allen vier Seiten glatt gehobelt, wodurch es nicht nur funktional, sondern auch optisch ansprechend ist. Tauari überzeugt durch seine ausgewogene Kombination aus Festigkeit und Bearbeitbarkeit. Ob für Unterkonstruktionen, Stützpfosten oder andere tragende Elemente im Außenbereich – dieser Pfosten bietet eine zuverlässige Basis für zahlreiche Projekte. Vorteile Mit seiner starken Querschnittsgröße von 90x90 mm eignet sich der Tauari Pfosten ideal für tragende Konstruktionen. Die kammergetrocknete Ausführung sorgt für eine hohe Formstabilität, wodurch Rissbildung und Verzug deutlich minimiert werden. Die glatte Hobelung auf allen Seiten erleichtert die Weiterverarbeitung und trägt zur gleichmäßigen Optik bei. Der Pfosten ist FSC® 100% zertifiziert. Die hohe Dichte und Dauerhaftigkeit von Tauari machen diesen Pfosten zu einer langlebigen Wahl im Garten- und Landschaftsbau. Pflege Für einen dauerhaften Schutz des Holzes empfiehlt sich die regelmäßige Pflege mit einem Hartholzöl, besonders wenn die natürliche Farbe erhalten bleiben soll. Wird auf eine Behandlung verzichtet, nimmt Tauari mit der Zeit eine silbergraue Patina an – ein natürlicher Prozess, der rein optischer Natur ist. Um das Holz vor Staunässe zu schützen, sollte auf eine gute Entwässerung und Abstand zum Erdboden geachtet werden. Eine gelegentliche Reinigung mit Wasser und einer Bürste oder einem Holzreiniger reicht aus, um die Oberfläche in einem gepflegten Zustand zu halten.33,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
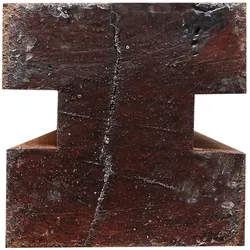
Tauari-Vermelho Eckpfosten, 90x90 mm, Serie: "Hamburg", KD, zweiseitig genutetTauari-Vermelho FSC 100% Eckpfosten 90x90 - Serie "Hamburg" Exklusive Zaunpfosten Aus besonderen Wäldern des Amazonasgebiets von Brasilien, direkt in Ihren Garten. Mit den Tauari-Vermelho Zaunpfosten entscheiden Sie sich für eine exklusive Holzart für Ihren Gartenzaun. Die Holzpfosten aus naturbelassenem Tauari-Vermelho werden der Dauerhaftigkeitsklasse 1-2 zugeordnet, was für Sie bedeutet, dass der Holz-Zaun mindestens 15 Jahre erhalten bleibt und bei konstanter sowie guter Pflege auch länger als 25 Jahre überlebt. Der Holzzaun ist „kiln-dried“, also wurde er einer spezielle technischen Holztrocknung vorgenommen. Die passenden, braunen Zaunbretter bieten Ihnen optimalen Sichtschutz und verleihen Ihrem Garten eine edle Optik.33,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tauari-Vermelho Mittelpfosten, 90x90 mm, Serie: "Hamburg", KD, zweiseitig genutetTauari-Vermelho FSC 100% Mittelpfosten 90x90, zweiseitig genutet - Serie "Hamburg" Exklusive Zaunpfosten Aus besonderen Wäldern des Amazonasgebiets von Brasilien, direkt in Ihren Garten. Mit den Tauari-Vermelho Zaunpfosten entscheiden Sie sich für eine exklusive Holzart für Ihren Gartenzaun. Die Holzpfosten aus naturbelassenem Tauari-Vermelho werden der Dauerhaftigkeitsklasse 1-2 zugeordnet, was für Sie bedeutet, dass der Holz-Zaun mindestens 15 Jahre erhalten bleibt und bei konstanter sowie guter Pflege auch länger als 25 Jahre überlebt. Der Holzzaun ist „kiln-dried“, also wurde er einer spezielle technischen Holztrocknung vorgenommen. Die passenden, braunen Zaunbretter bieten Ihnen optimalen Sichtschutz und verleihen Ihrem Garten eine edle Optik.31,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie hoch ist der Kreditbetrag bei einer Laufzeit von 20 Jahren?
Die Höhe des Kreditbetrags hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der monatlichen Rate und der gewünschten Laufzeit. Ohne weitere Informationen ist es daher nicht möglich, den genauen Kreditbetrag zu bestimmen. Es empfiehlt sich, einen Kreditrechner oder einen Bankberater zu konsultieren, um den passenden Kreditbetrag für eine Laufzeit von 20 Jahren zu ermitteln. **
Ähnliche Suchbegriffe für Tauari
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Wie kann man seine Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Zahlung von Rechnungen und Vermeidung von Zahlungsverzug. 2. Regelmäßige Überprüfung der eigenen Kreditwürdigkeit und Korrektur von Fehlern. 3. Reduzierung von bestehenden Schulden und Aufbau einer positiven Kreditgeschichte. **
-
Wie kann man seine Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
1. Pünktliche Rückzahlung von bestehenden Krediten und Rechnungen. 2. Reduzierung der bestehenden Schuldenlast. 3. Regelmäßige Überprüfung der eigenen Bonität und Korrektur von Fehlern in der Kreditakte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.